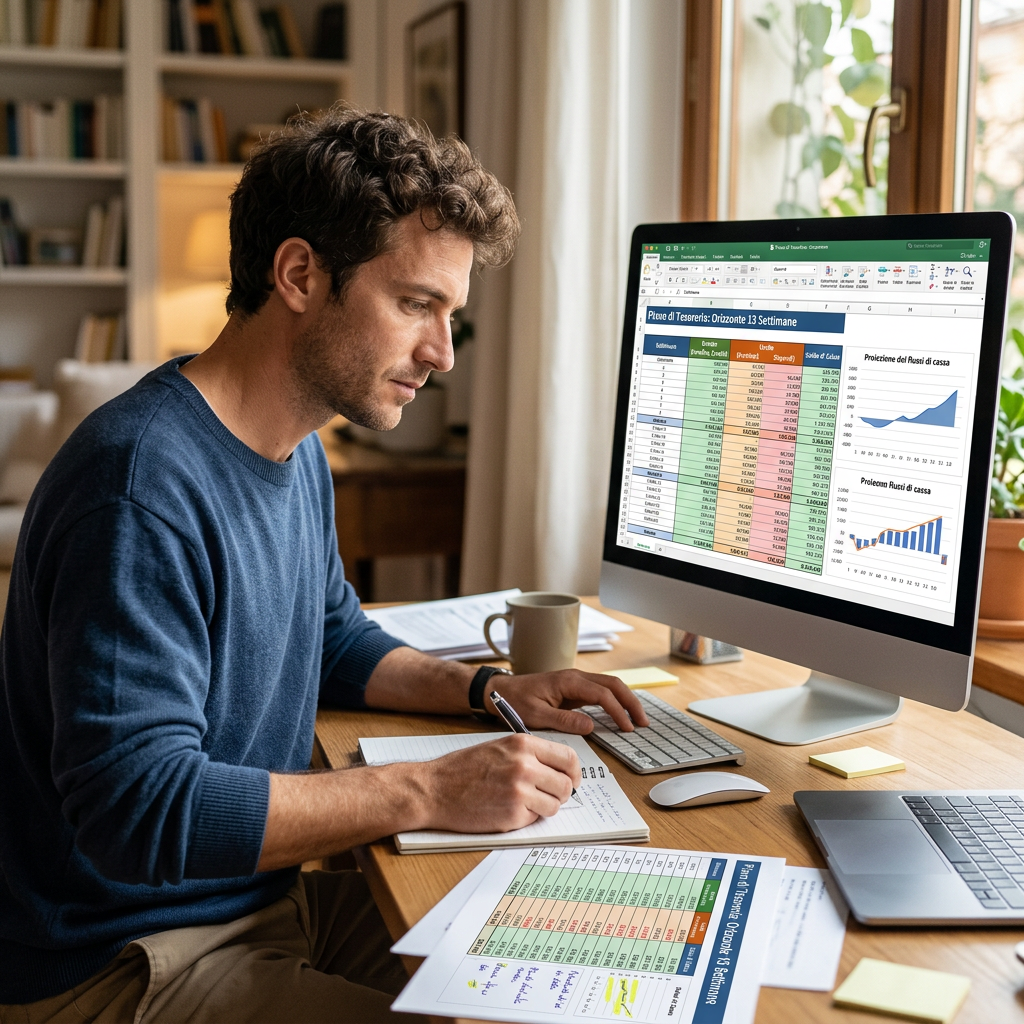
Piano di tesoreria: 13 settimane, metodo efficace è il post dedicato al piano di tesoreria, il quale serve a prevedere la disponibilità monetaria per scadenza. Un’impresa può chiudere l’anno con un risultato economico positivo e trovarsi, qualche mese prima, senza liquidità sufficiente per pagare fornitori e stipendi. Il conto economico descrive la formazione del risultato; il piano di tesoreria guarda alle date in cui il denaro entra e esce davvero.
Un orizzonte di 13 settimane del piano di tesoreria permette di trasformare gli impegni dei prossimi tre mesi circa in una sequenza di saldi di cassa. È abbastanza breve da utilizzare scadenze conosciute, ma sufficientemente lungo per individuare un disavanzo prima che si manifesti.
Scarica il modello Excel del piano di tesoreria a 13 settimane. Cambia le settimane e l’importo dell’incasso rinviato. Il foglio ricalcola il saldo e il picco di fabbisogno nei due scenari.
Piano di tesoreria: da quali dati partire
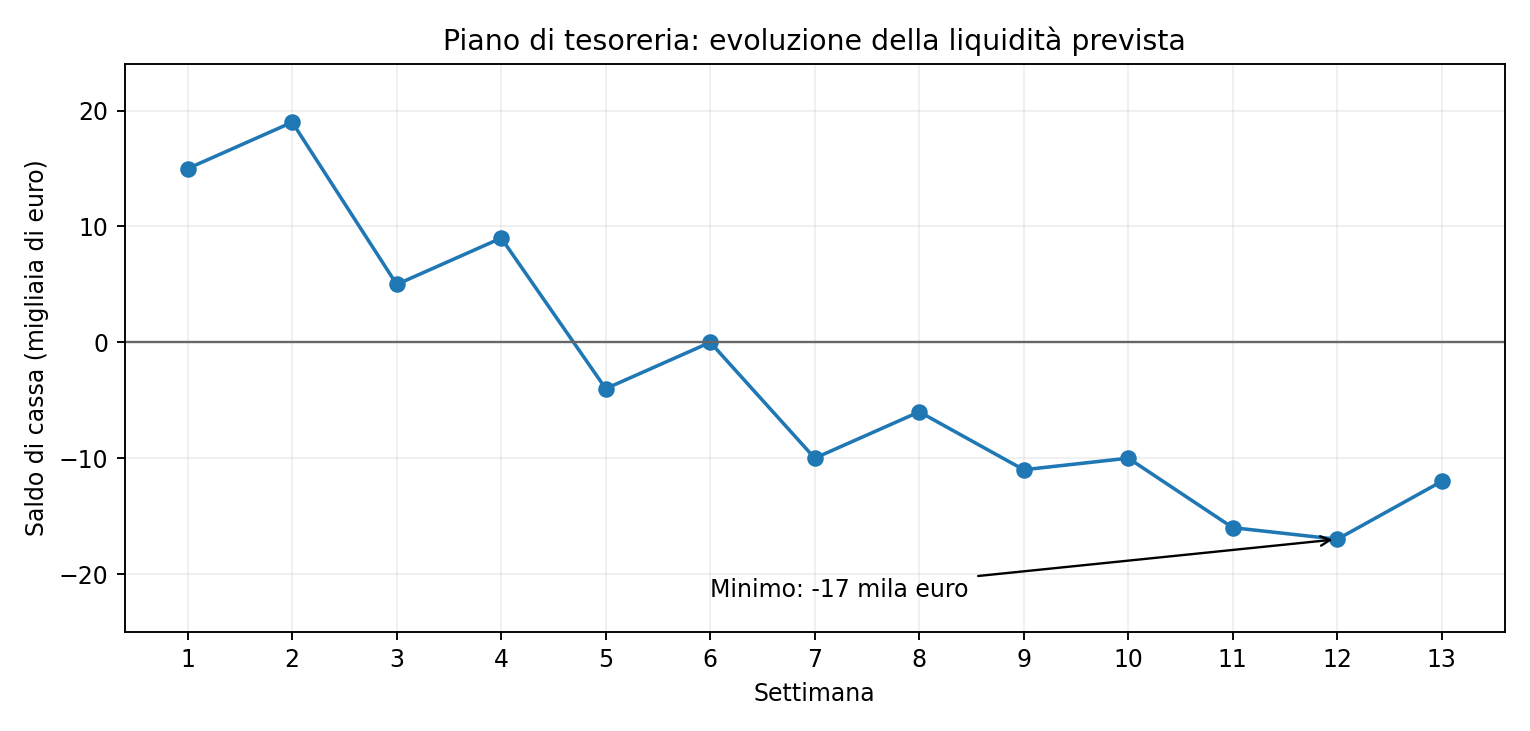
Immaginiamo una PMI che inizi la prima settimana con 18.000 euro disponibili. Il responsabile amministrativo raccoglie gli incassi attesi per data e i pagamenti da effettuare. Le cifre della simulazione sono espresse in migliaia di euro: rappresentano movimenti monetari, non ricavi e costi di competenza.
- Saldo iniziale realmente disponibile, riconciliato con estratti conto e cassa.
- Incassi attesi nelle settimane di effettiva disponibilità, distinguendo fatture emesse da scadenze di pagamento affidabili.
- Pagamenti previsti per fornitori, personale, imposte, rate finanziarie e altri impegni, nel periodo in cui avverrà l’uscita.
- Eventuali utilizzi di linee di credito, interessi e oneri finanziari, da introdurre separatamente nello scenario finanziato.
Per mantenere leggibile l’esempio, la tabella seguente è costruita prima di ogni nuovo finanziamento. Gli importi delle uscite comprendono per ipotesi anche imposte e altri pagamenti previsti; non si tratta di uno scadenzario dettagliato.
Esempio completo: 13 settimane di incassi e pagamenti
| Settimana | Saldo iniziale | Incassi | Pagamenti | Saldo finale |
|---|---|---|---|---|
| 1 | 18 | 12 | 15 | 15 |
| 2 | 15 | 16 | 12 | 19 |
| 3 | 19 | 8 | 22 | 5 |
| 4 | 5 | 20 | 16 | 9 |
| 5 | 9 | 13 | 26 | −4 |
| 6 | −4 | 18 | 14 | 0 |
| 7 | 0 | 9 | 19 | −10 |
| 8 | −10 | 21 | 17 | −6 |
| 9 | −6 | 15 | 20 | −11 |
| 10 | −11 | 19 | 18 | −10 |
| 11 | −10 | 10 | 16 | −16 |
| 12 | −16 | 23 | 24 | −17 |
| 13 | −17 | 18 | 13 | −12 |
Tutti gli importi sono in migliaia di euro. Ogni riga applica la stessa regola: saldo finale = saldo iniziale + incassi − pagamenti. Il saldo finale di una settimana diventa il saldo iniziale della successiva.
Nei 13 periodi sono previsti 202.000 euro di incassi e 232.000 euro di pagamenti. Sommando il saldo iniziale di 18.000 euro si arriva a un saldo finale teorico di −12.000 euro. Il disavanzo maggiore, però, non si verifica alla fine: nella settimana 12 il saldo tocca −17.000 euro. Questo è il risultato del piano di tesoreria o piano degli incassi e pagamenti.
Il fabbisogno finanziario non coincide con il saldo finale
Se guardassimo solo la settimana 13, potremmo concludere che servano 12.000 euro. Sarebbe una stima insufficiente perché nella settimana 12 mancano 17.000 euro. Il piano permette di vedere il massimo disavanzo, cioè il fabbisogno di punta.
I saldi negativi della tabella non indicano che la banca consentirà automaticamente uno scoperto. Segnalano liquidità mancante prima della copertura. Se l’impresa vuole conservare un margine minimo di sicurezza di 5.000 euro, la disponibilità finanziaria aggiuntiva necessaria per coprire il punto più basso diventa 22.000 euro, senza considerare interessi o commissioni.
Qualcuno potrebbe dire che è meglio un piano di tesoreria a 6 mesi. Sicuramente se l’impresa si dota anche di questo ben venga, chiaramente prevedere un così lungo lasso temporale diventa assai più difficile rispetto a 13 settimane.
Scenario di stress: un incasso arriva due settimane dopo
Supponiamo che i 21.000 euro previsti in entrata nella settimana 8 vengano accreditati soltanto nella settimana 10. Non sono cancellati: cambia la data dell’incasso, ed è proprio questo che interessa la tesoreria.
| Indicatore | Scenario base | Incasso posticipato |
|---|---|---|
| Saldo nella settimana 8 | − € 6.000 | − € 27.000 |
| Saldo nella settimana 9 | − € 11.000 | − € 32.000 |
| Massimo disavanzo | € 17.000 | € 32.000 |
| Copertura con cuscinetto di € 5.000 | € 22.000 | € 37.000 |
| Saldo finale settimana 13 | − € 12.000 | − € 12.000 |
Il saldo finale non cambia perché il cliente paga comunque entro le 13 settimane. Il bisogno di liquidità nel frattempo, però, aumenta di 15.000 euro rispetto al massimo disavanzo dello scenario base. Per questo i prospetti annuali, da soli, non raccontano il rischio di tensione finanziaria.
Come intervenire prima che il saldo diventi negativo
La prima reazione non dovrebbe essere cercare automaticamente nuovo credito. Occorre capire quali scadenze sono rigide e quali possono essere gestite. Una verifica con il cliente può rendere più affidabile la data dell’incasso; un accordo contrattuale con un fornitore può distribuire un pagamento senza compromettere il rapporto commerciale. Se queste azioni non bastano, si valuta una linea bancaria coerente con il fabbisogno di punta.
La copertura finanziaria deve avere limiti, costi e scadenze espliciti. Non è prudente presumere che un’apertura di credito sia automaticamente disponibile, né utilizzare una linea a breve per sostenere stabilmente investimenti di lunga durata senza valutarne la coerenza.
Un aggiornamento ogni settimana
Il piano deve essere mobile. Terminata la settimana 1, si sostituiscono le previsioni con i movimenti effettivi, si spiegano gli scostamenti e si aggiunge una nuova settimana 14. Non basta trascinare le celle, è necessario verificare nuovamente le date promesse dai clienti e le scadenze già impegnate.
In altre parole sarà necessario effettuare le seguenti operazioni
- Confrontare incasso previsto e incasso effettivo, riportando separatamente le fatture scadute.
- Controllare eventuali pagamenti non registrati, in particolare imposte, personale e rate.
- Registrare il saldo minimo atteso e non soltanto quello dell’ultima settimana.
- Aggiornare lo scenario prudente con ritardi dei clienti o concentrazioni di uscite.
E’ per questo che un piano di tesoreria a 6 mesi è difficile da sostenere e da monitorare, per cui si preferisce monitorare quello a 13 settimane.
Il rapporto con bilancio di previsione e rating bancario
Il bilancio di previsione descrive l’assetto economico e patrimoniale atteso, il piano di tesoreria introduce una dimensione temporale più fine. L’equilibrio finanziario non dipende soltanto dall’entità delle fonti disponibili perché conta la loro compatibilità con gli impieghi e con le scadenze.
Anche nel dialogo con la banca, presentare un piano aggiornato consente di discutere un fabbisogno documentato anziché chiedere una linea di credito senza una sequenza di flussi a supporto. Il documento non garantisce alcuna valutazione positiva del merito creditizio.
FAQ – piano di tesoreria a 13 settimane
Perché si usa spesso un orizzonte di 13 settimane per il piano di tesoreria?
È una convenzione pratica: copre circa un trimestre, abbastanza vicino da poter ricostruire le scadenze con dettaglio. Il periodo può essere adattato alle necessità dell’impresa.
Una previsione di fatturato può sostituire quella degli incassi?
No. Una vendita può generare un credito che sarà incassato dopo settimane o mesi. Il piano considera la data attesa di disponibilità monetaria. L’unica circostanza è che incassi e pagamenti avvengano immediatamente.
Il picco di fabbisogno è uguale alla perdita d’esercizio?
No. Un disavanzo temporaneo di liquidità può coesistere con un risultato economico positivo. Le due grandezze rispondono a domande diverse e soprattutto a due modalità di contabilizzazione diverse, uno per cassa l’altro per competenza.
Come costruire uno scenario prudente per un piano di tesoreria sostenibile?
Si ritardano selettivamente gli incassi meno certi o si anticipano pagamenti plausibili, senza modificare arbitrariamente tutte le voci. Lo scenario deve avere ipotesi riconoscibili. Chiaramente questa rimane un’ipotesi da libro considerato che ci sono tante e tante variabili da monitorare e rischi da prevedere.
Per approfondimenti nel blog e fuori da blog in materia di piano di tesoreria e non solo!
Per continuare sul sito: Bilancio di previsione; Equilibrio finanziario; Rating bancario; Come ottenere credito dalle banche.
Fonti e verifiche: Banca d’Italia: la finanza per la piccola impresa. Gli importi degli esempi sono ipotesi didattiche, non tariffe o condizioni di mercato.